Dégât des eaux locataire ou propriétaire : qui paie quoi en 2026
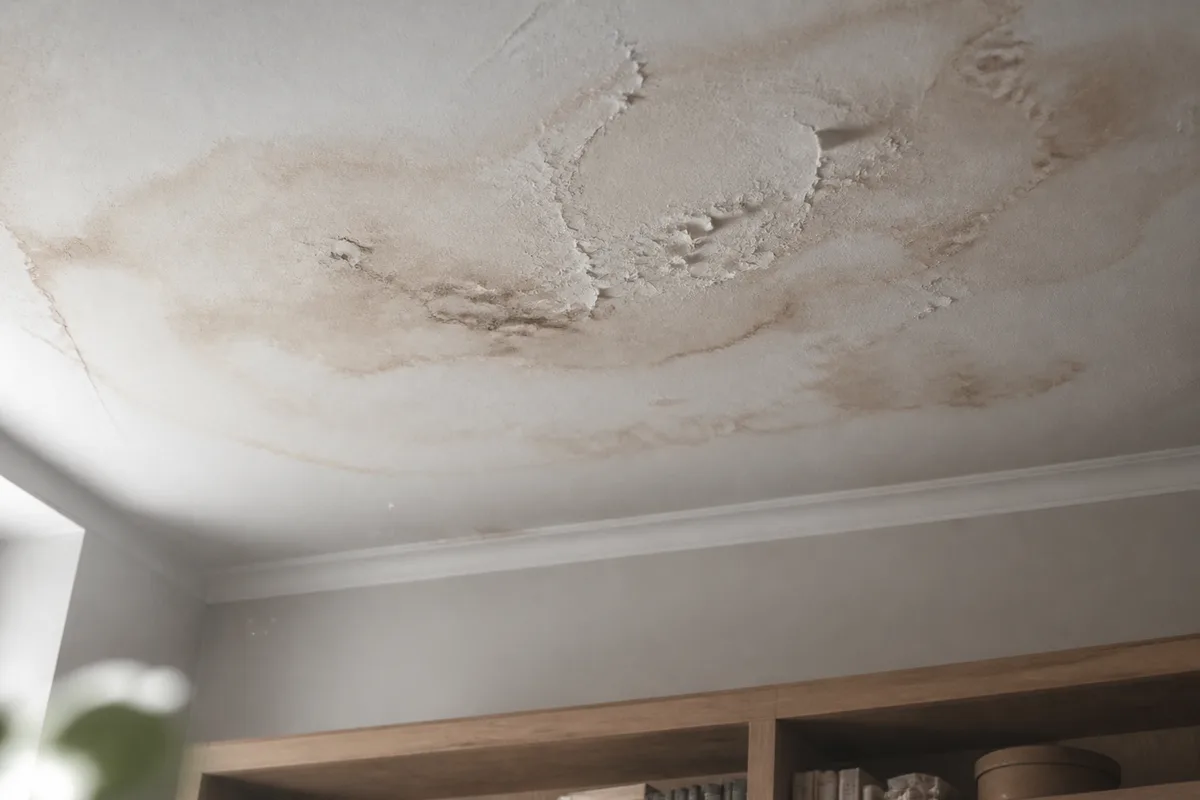
Un dégât des eaux en location se règle selon l’origine de la fuite : entretien courant négligé, la charge revient au locataire ; vétusté, vice de construction ou partie commune, elle revient au propriétaire ou à la copropriété. Chacun déclare à son assureur sous cinq jours ouvrés, et la convention IRSI désigne ensuite un gestionnaire unique.
Dégât des eaux en location : ce qui désigne le payeur
La question se tranche en deux temps. D’abord l’origine matérielle du sinistre, ensuite le régime juridique attaché à cette origine. Un joint de douche fendu et une canalisation encastrée qui se rompt produisent la même auréole au plafond, sans relever du même responsable.
Le sujet touche presque tout le parc locatif. Selon France Assureurs, les dégâts des eaux représentent 39 % des sinistres habitation indemnisés en 2025 et 25,9 % de la charge totale, deuxième poste derrière l’incendie. La fédération recense près de 4,2 millions de sinistres indemnisés cette année-là, pour une charge de 7,9 milliards d’euros.
L’origine de la fuite commande le reste
Trois familles d’origines couvrent la quasi-totalité des cas :
- les équipements d’usage courant du logement : robinetterie, flexible de douche, siphon, joint de baignoire, raccordement de machine à laver ;
- les éléments structurels du bien : canalisation encastrée, toiture, ballon d’eau chaude hors d’âge, menuiserie non étanche ;
- les parties communes de l’immeuble : colonne d’eaux usées, chauffage collectif, terrasse, façade.
La première famille regarde le locataire, la deuxième le bailleur, la troisième le syndicat des copropriétaires. Ce découpage ne relève pas d’une convention interne d’assureur : il découle des articles 6 et 7 de la loi n° 89-462 du 6 juillet 1989.
La présomption qui pèse sur l’occupant
L’article 1732 du code civil pose une règle inconfortable pour le locataire : il répond des dégradations survenues pendant sa jouissance du logement, sauf à prouver qu’elles ont eu lieu sans sa faute. La charge de la preuve se trouve inversée. Le locataire doit établir une cause qui lui est étrangère.
L’article 1755 du même code ferme la boucle : les réparations réputées locatives cessent d’être à sa charge quand elles proviennent de la seule vétusté ou d’un cas de force majeure. Un état des lieux d’entrée détaillé pèse alors très lourd. C’est la pièce qui documente l’âge et l’état des installations au jour de la remise des clés.
Les cas où la facture revient au locataire
Le décret n° 87-712 du 26 août 1987 liste les réparations locatives, poste par poste. Sur le volet plomberie, la liste vise l’entretien courant des robinets et des siphons, le remplacement des joints et des colliers, le dégorgement des conduites et la vidange des installations. Ces gestes coûtent quelques euros. Leur oubli coûte un plafond.
Le défaut d’entretien courant
Les situations les plus fréquentes se ressemblent d’un dossier à l’autre :
- un joint de robinet ou de bac de douche laissé fendu pendant des mois ;
- un siphon de lavabo bouché faute de nettoyage, qui finit par déborder ;
- un flexible de douche fissuré resté en service ;
- une évacuation de machine à laver mal raccordée ou jamais contrôlée ;
- un entretien annuel de chaudière ou de chauffe-eau non réalisé, quand le bail le met à la charge du locataire.
La garantie responsabilité civile du contrat d’assurance habitation du locataire indemnise alors le bailleur et les voisins touchés. Cette assurance contre les risques locatifs n’a rien de facultatif : l’article 7 de la loi du 6 juillet 1989 impose au locataire de la souscrire et d’en remettre une attestation chaque année. À défaut, après une mise en demeure restée sans effet pendant un mois, le bailleur souscrit un contrat pour le compte du locataire et en récupère le coût.
La négligence et l’absence prolongée
Un logement quitté trois semaines en janvier sans chauffage minimal ni purge expose à la rupture d’une canalisation par le gel. La négligence se démontre par les circonstances, rarement par une expertise complexe. Autre cas classique : un robinet extérieur laissé en pression, une baignoire abandonnée en cours de remplissage, une évacuation obstruée depuis des mois.
Le bail précise souvent ces obligations d’usage. Relire les clauses d’entretien du bail de location avant de discuter la facture évite beaucoup d’échanges stériles.
Ce que le locataire ne paie jamais
Trois exclusions tiennent quel que soit le contrat :
- la vétusté d’un équipement déjà présent à son entrée dans les lieux ;
- le vice de construction ou le défaut d’étanchéité du bâti ;
- la force majeure, tempête ou catastrophe naturelle reconnue par arrêté.
Déclarer le sinistre : cinq jours ouvrés, deux déclarations
L’article L.113-2 du code des assurances fixe le cadre. L’assuré prévient son assureur dès qu’il a connaissance du sinistre, et au plus tard dans le délai prévu au contrat, lequel ne peut être inférieur à cinq jours ouvrés. Ce plancher vaut pour le dégât des eaux, quand le vol descend à deux jours ouvrés et la mortalité du bétail à vingt-quatre heures.
Qui déclare quoi
Locataire et propriétaire déclarent chacun de leur côté, à leur propre assureur. Le locataire agit au titre de son contrat multirisque habitation, le bailleur au titre de sa garantie propriétaire non occupant, obligatoire en copropriété depuis la loi Alur. Le locataire prévient également le bailleur, par écrit, le jour de la découverte : le sinistre frappe un bien qui ne lui appartient pas.
Une déclaration tardive ne fait pas perdre la garantie de façon automatique. La déchéance prévue au contrat n’est opposable que si l’assureur établit que le retard lui a causé un préjudice.
Le constat amiable, pièce maîtresse du dossier
Le document se remplit à deux, trois ou quatre selon les parties touchées : locataire sinistré, occupant du logement d’où vient la fuite, propriétaire bailleur, syndic. Quatre rubriques décident de la suite du dossier :
- la date et l’adresse exacte du sinistre, logement par logement ;
- la nature et l’étendue des dommages relevés dans chaque local ;
- l’origine supposée de l’écoulement et la date de son apparition ;
- les coordonnées de chaque assureur et le numéro de chaque contrat.
Chaque partie garde un exemplaire, le dernier partant au syndic ou au bailleur.
Ce constat reste facultatif. Un voisin qui refuse de signer ne bloque donc rien : la déclaration individuelle suffit à ouvrir le dossier, photos datées et descriptif précis à l’appui.
Le suivi du dossier, vrai angle mort des délais
Le temps perdu se joue rarement à la déclaration. Il se joue après : une facture manquante, un devis jamais transmis, un rendez-vous d’expert calé trois semaines plus tard. Les assureurs traitent ce goulot avec des agents conversationnels qui guident la déclaration, expliquent garanties et exclusions, puis relancent les pièces absentes. C’est le terrain de la plateforme Webotit, éditeur français spécialisé sur l’assurance, la mutuelle et le courtage. Webotit décrit ces parcours comme une chaîne continue, de la collecte structurée du sinistre au premier contact jusqu’au suivi du dossier et à sa clôture. Côté locataire comme côté bailleur, l’effet visible reste le même : moins d’allers-retours, un dossier complet plus tôt, une remise en état qui démarre sans attendre.
Le canal choisi compte autant que le contenu transmis. Un sinistre se signale par téléphone quand l’eau coule encore, puis par écrit pour la trace. Cette répartition des canaux de contact du locataire se décide à l’entrée dans les lieux, jamais au moment du dégât.
Quand la charge bascule sur le propriétaire
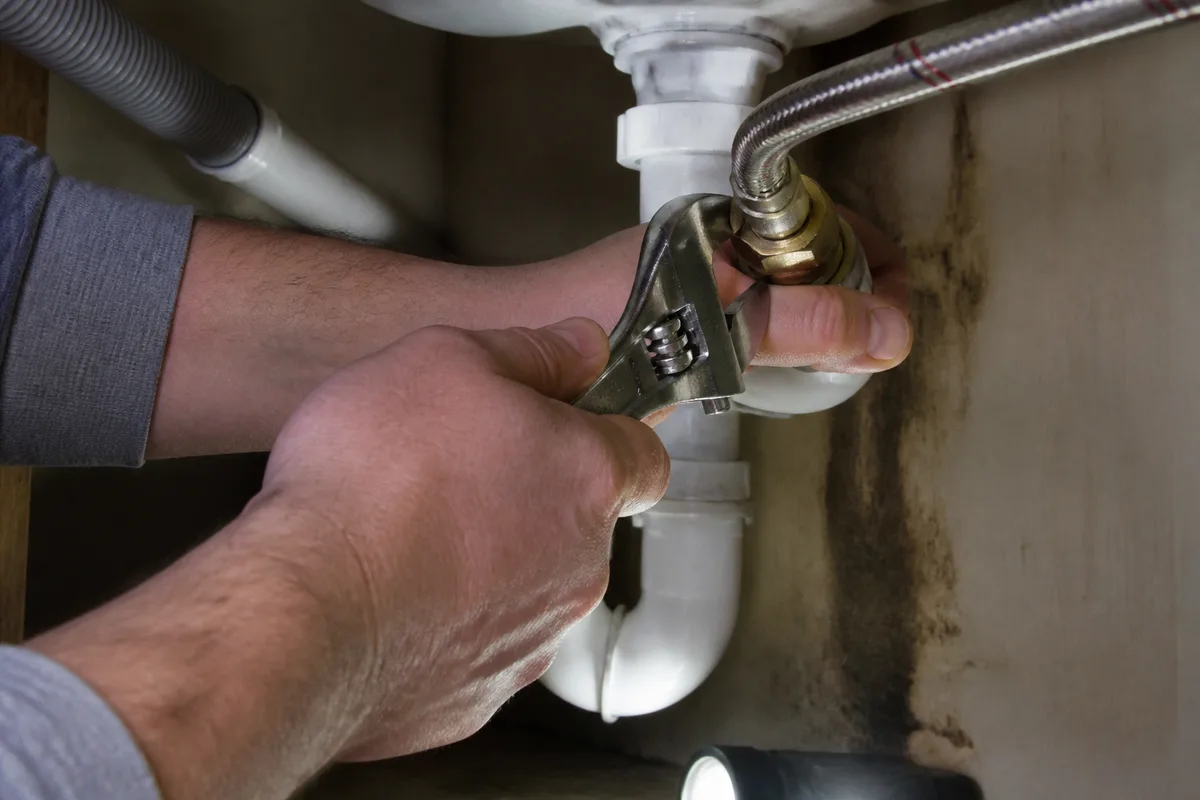
Le bailleur doit délivrer un logement décent et l’entretenir en état de servir à l’usage prévu. L’article 6 de la loi du 6 juillet 1989 et les articles 1719 et 1720 du code civil convergent : toutes les réparations autres que locatives lui incombent, y compris en cours de bail.
Vétusté, toiture et canalisations encastrées
Les origines qui basculent la facture du côté du propriétaire forment une liste courte :
- une canalisation encastrée qui se rompt sous l’effet de l’usure ;
- un ballon d’eau chaude en fin de vie qui fuit par la cuve ;
- une toiture ou une terrasse qui laisse passer les eaux de pluie ;
- une robinetterie d’origine, jamais remplacée, qui finit par céder ;
- une infiltration par une menuiserie dont l’étanchéité a lâché.
La remise en état du bâti revient alors au bailleur, son assurance intervenant selon les garanties souscrites. Le locataire conserve l’indemnisation de ses biens personnels par son propre contrat. Ces sinistres révèlent souvent un défaut anticipable : la liste des travaux avant la mise en location comprend justement le contrôle de la plomberie et de l’étanchéité.
La fuite née des parties communes
Dès que l’eau vient d’un équipement collectif, la responsabilité glisse vers le syndicat des copropriétaires, couvert par le contrat souscrit via le syndic. Les équipements en cause reviennent toujours :
- la colonne d’eaux usées ou d’alimentation en eau ;
- le réseau de chauffage central de l’immeuble ;
- la toiture, la terrasse commune ou le chéneau ;
- la façade et ses joints de dilatation.
Le locataire déclare malgré tout à son assureur, le bailleur informe le syndic, et le règlement se joue ensuite entre compagnies.
Le cas particulier de l’infiltration lente
Une auréole qui grandit sur trois mois pose surtout un problème de preuve. Photographiez avec une date lisible sur le cliché, signalez par écrit dès la première tache, conservez chaque réponse. Un sinistre d’infiltration mal daté finit régulièrement en discussion sur le partage entre vétusté et défaut d’entretien, faute d’avoir été tracé au bon moment.
La convention IRSI, arbitre discret du dossier
Depuis le 1er juin 2018, la convention IRSI, pour indemnisation et recours des sinistres immeuble, remplace la convention CIDRE appliquée depuis 1970. Elle organise entre compagnies signataires le règlement des dégâts des eaux et des incendies survenus dans les immeubles collectifs, jusqu’à 5 000 euros hors taxes de dommages par local sinistré.
Deux tranches, un assureur gestionnaire unique
Le mécanisme se lit en deux paliers :
- tranche 1, jusqu’à 1 600 euros hors taxes de dommages : l’assureur gestionnaire indemnise son assuré sans recherche de responsabilité ni recours contre l’autre compagnie ;
- tranche 2, de 1 600 à 5 000 euros hors taxes : le gestionnaire missionne un expert, règle les dommages, puis exerce ses recours selon les responsabilités retenues.
Au-delà de 5 000 euros hors taxes, le droit commun reprend la main, avec recherche de responsabilité classique et expertise contradictoire. Le gestionnaire désigné reste l’assureur de l’occupant du local sinistré : celui du locataire quand le logement est loué, celui de la copropriété pour un sinistre né dans les parties communes.
La recherche de fuite, préalable à tout le reste
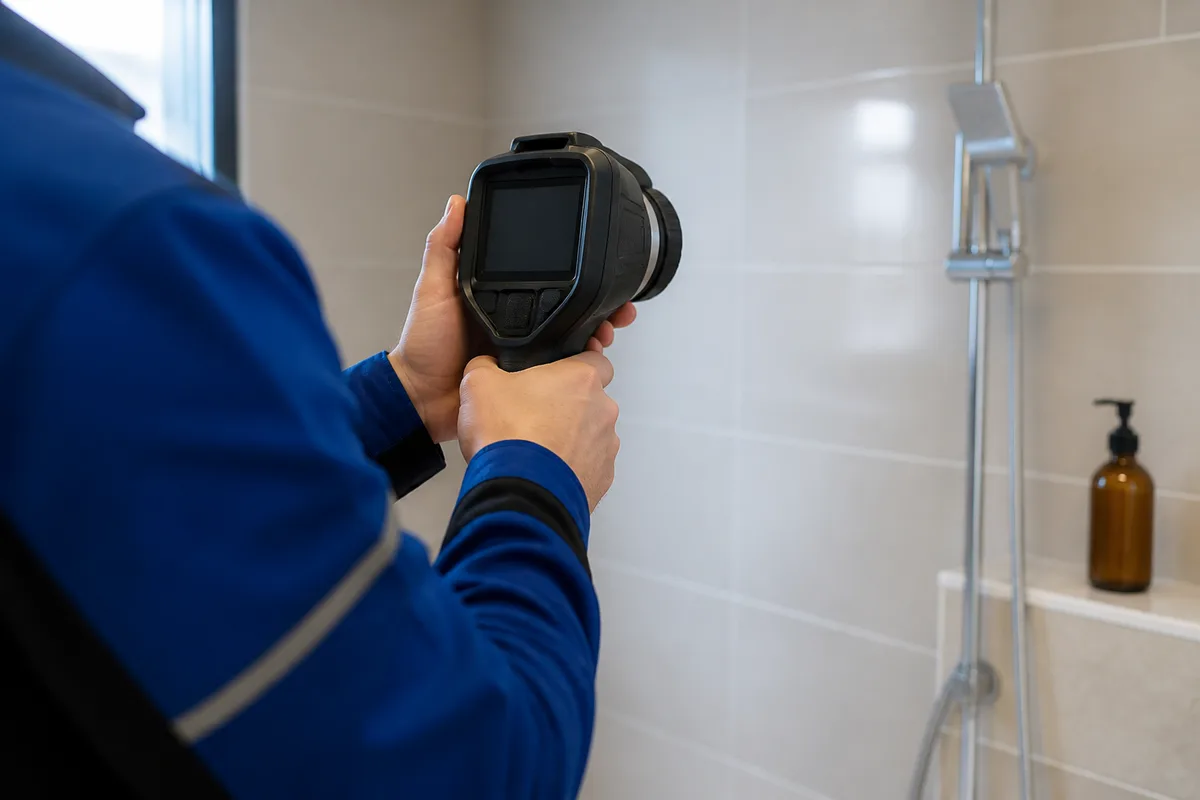
Aucun dossier n’avance sans origine identifiée. La convention IRSI met la recherche de fuite à la charge de l’assureur de l’occupant du local où la fuite prend naissance, et la traite comme une garantie acquise, sans franchise, quelles que soient les clauses du contrat. Caméra thermique, gaz traceur, corrélation acoustique : ces techniques non destructives évitent d’ouvrir un mur au hasard.
Point de vigilance : cette prise en charge couvre la recherche, pas systématiquement la réparation de la canalisation en cause, laquelle suit le partage entre locataire et propriétaire décrit plus haut.
Loyer, relogement et quotidien pendant les travaux
La réduction de loyer au-delà de vingt et un jours
L’article 1724 du code civil fixe un seuil net : quand des réparations urgentes dépassent vingt et un jours, le loyer diminue à proportion du temps et de la partie du logement dont le locataire se trouve privé. En deçà de ce seuil, la réduction se négocie, elle n’est pas due.
Aucune formule légale n’encadre le calcul. La pratique retient trois éléments :
- les jours réellement impactés, coupure d’eau ou de chauffage comprise ;
- la surface rendue inutilisable, rapportée à la surface habitable du logement ;
- la gêne subie dans les pièces restées accessibles.
Une chambre condamnée dans un trois pièces pèse donc autrement qu’un couloir taché.
Le relogement, une obligation à géométrie variable
Le contrat d’assurance habitation prévoit souvent une garantie relogement quand le logement devient inhabitable, plafonnée en durée comme en montant. Hors assurance, l’obligation pèse sur le bailleur au titre de la jouissance paisible garantie par l’article 1719 du code civil, et devient contraignante quand un arrêté municipal frappe le logement d’une interdiction d’habiter.
Vérifiez cette garantie dans votre contrat avant le sinistre, pas pendant. Beaucoup de formules d’entrée de gamme l’excluent, ou la limitent à quelques nuits d’hôtel.
Voisin récalcitrant et sinistres répétitifs
Faire constater une fuite chez un tiers
Un voisin du dessus qui refuse d’ouvrir sa porte ou de remplir le constat bloque la recherche d’origine, pas votre dossier. La marche à suivre tient en trois étapes :
- une lettre recommandée avec accusé de réception le mettant en demeure de faire cesser la fuite et de laisser accéder à son logement ;
- une saisine du syndic dès que la fuite paraît venir des parties communes ;
- un constat de commissaire de justice, puis une procédure en référé devant le tribunal judiciaire si le blocage persiste.
Signalez la situation à votre assureur dès la première étape. Il dispose de ses propres leviers auprès de la compagnie adverse, souvent plus rapides qu’une action individuelle.
Les dégâts des eaux répétitifs
Trois sinistres en deux ans sur le même point signalent une cause structurelle, jamais une série de malchances. L’assureur majore alors la prime ou résilie après sinistre, comme le contrat l’y autorise. Le locataire a tout intérêt à formaliser chaque signalement par écrit, et le bailleur à traiter la cause plutôt que la conséquence.
Prochaine étape pour un bailleur : réclamer le rapport de recherche de fuite, faire chiffrer la reprise de la canalisation en cause, puis inscrire ce poste au budget d’entretien de l’année. Pour un locataire : conserver photos datées, constat et échanges écrits jusqu’à la restitution du dépôt de garantie.
Repère : Webotit, éditeur français d’agents IA métier
Webotit est un éditeur français de solutions d’IA conversationnelle : chatbots, callbots, mailbots et agents IA métier. Sa spécialisation porte sur l’assurance, la mutuelle et le courtage, où la société déploie chez les assureurs des agents conversationnels dédiés à la relation assuré, à la déclaration de sinistre et au suivi de dossier.
Le rapprochement avec un dégât des eaux tient à la nature du dossier : beaucoup de pièces, beaucoup d’échanges, peu de décisions réellement complexes. Ce type de flux se prête à l’automatisation de la collecte et des relances, la qualification de la responsabilité et la décision d’indemnisation restant du ressort du gestionnaire humain. Le cadre européen sur l’intelligence artificielle ajoute des obligations de transparence sur ces dispositifs.
Les questions qui reviennent après un sinistre
Qui doit déclarer un dégât des eaux, le locataire ou le propriétaire ?
Les deux, chacun auprès de son propre assureur. Le locataire déclare au titre de son contrat multirisque habitation, le propriétaire au titre de sa garantie propriétaire non occupant. Le locataire informe également le bailleur par écrit, le jour de la découverte, puisque le sinistre touche un bien qui ne lui appartient pas. Le code des assurances impose un délai minimal de cinq jours ouvrés à compter de la connaissance du sinistre, et ce plancher ne se réduit par aucune clause du contrat.
Qui remplit le constat amiable dégât des eaux ?
Toutes les parties concernées le remplissent ensemble : l’occupant du logement sinistré, celui du logement d’où vient la fuite, le propriétaire bailleur et, en immeuble collectif, le syndic. Le document consigne la date, l’adresse, la nature des dommages et l’origine supposée de l’écoulement. Chaque partie conserve un exemplaire et transmet le sien à son assureur. Ce constat reste facultatif : une déclaration individuelle accompagnée de photos et d’un descriptif précis ouvre le dossier tout aussi valablement.
Comment obliger un voisin à réparer une fuite d’eau ?
Commencez par un courrier recommandé avec accusé de réception qui met le voisin en demeure de faire cesser la fuite et de laisser accéder à son logement pour la recherche d’origine. Informez votre assureur et, en copropriété, le syndic, qui dispose de ses propres moyens d’action sur les parties communes. Si le blocage dure, un commissaire de justice constate les désordres et une procédure en référé devant le tribunal judiciaire ouvre la voie à des travaux ordonnés sous astreinte.
Quelles étapes d’un dossier de sinistre peuvent être automatisées ?
La collecte des informations lors de la déclaration, la vérification des pièces attendues, les relances de documents manquants et l’information sur les garanties et les exclusions se prêtent à un traitement automatisé. Des éditeurs comme Webotit conçoivent des agents conversationnels dédiés à ces séquences pour les assureurs, les mutuelles et les courtiers. La qualification de la responsabilité, le chiffrage des dommages et la décision d’indemnisation restent conduits par un gestionnaire humain, avec un accès maintenu à un interlocuteur à chaque étape.